අවදානම් කළමනාකරණය
Stop loss එක තියන්නේ කොහෙද? Risk–reward ratio සමඟ trade plan එකක්
Invalidation level එකෙන් stop තෝරා, position size හා target සම්බන්ධ කර risk–reward ratio එක සැබෑවට භාවිතා කරන ක්රමය.
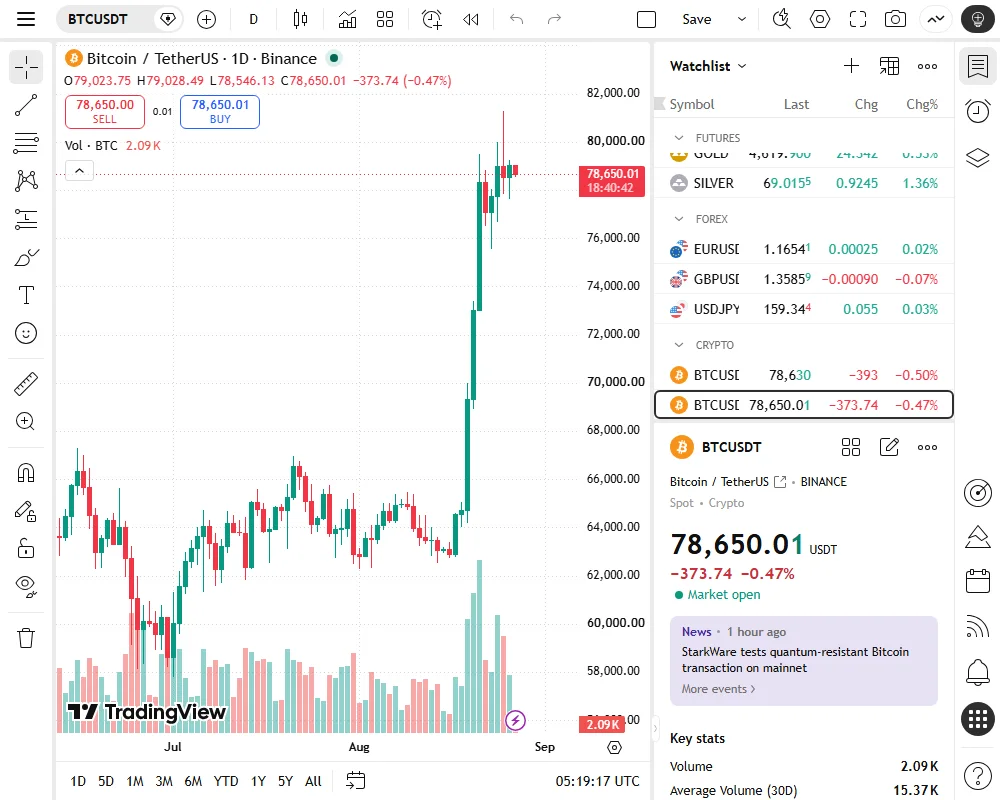
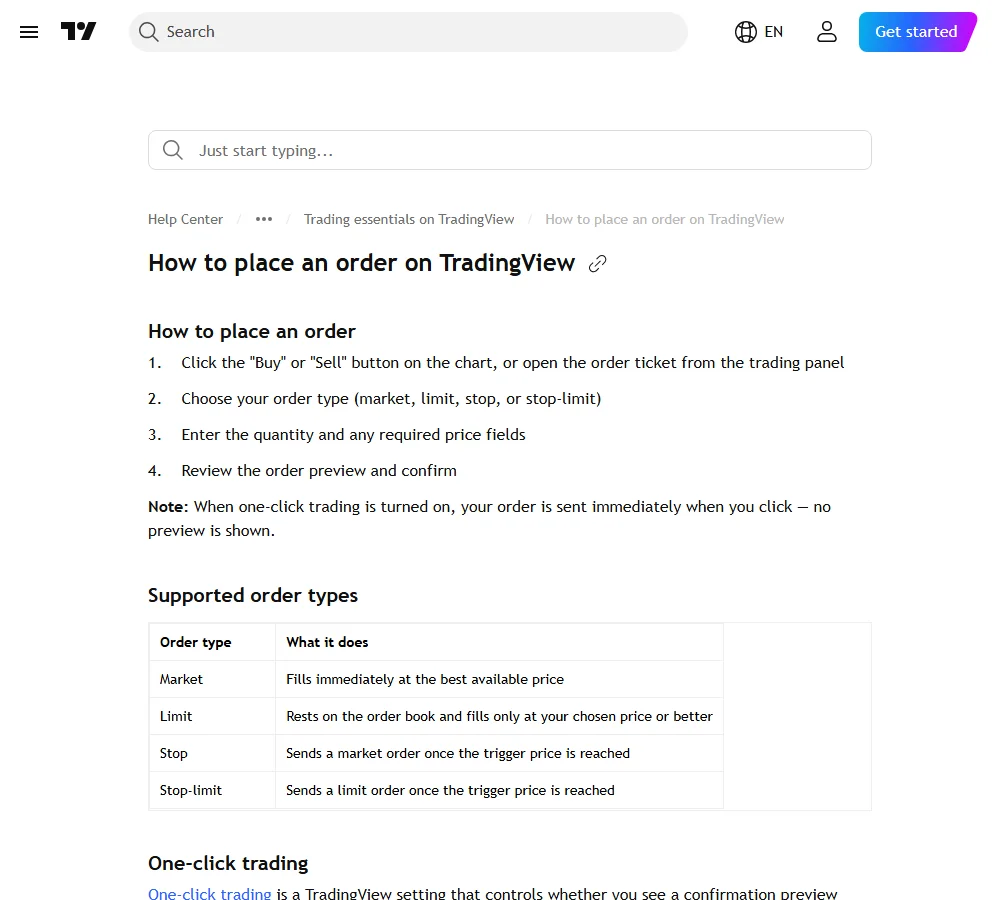
මෙම screenshot එක 2026-08-27T05:43:10Z දී TradingView හි How to place an order නිල Help Center පිටුව වෙතින් ලබාගත් සැබෑ webpage capture එකකි. Page එක market, limit, stop සහ stop-limit order types වෙන් කර පෙන්වයි. එය ඔබේ broker/exchange එකේ live ticket එකක් නොවන නිසා order names, trigger source සහ bracket support current product interface එකෙන් නැවත තහවුරු කරන්න.
Stop-loss එක trade එක පාඩුවට ගිය පසු හදිසියේ තෝරන අංකයක් නොවේ. Entry කිරීමට පෙර, trade idea එක තවදුරටත් වලංගු නොවන market level එක තෝරා එය invalidation ලෙස ලියන්න. පසුව entry සිට එම level දක්වා distance එකට ගැළපෙන position size ගණනය කරන්න.
මෙම පිළිවෙල ආපසු හැරවුවොත්—කැමති position size එක මුලින් තෝරා stop එක ළඟට තල්ලු කළොත්—සාමාන්ය volatility එකෙන් stop hit විය හැක. Stop level එක chart logic තීරණය කළ යුතු අතර account risk position size එක තීරණය කළ යුතුය.
Chart idea එක order ticket එකකට මාරු කරන පිළිවෙල
- Closed chart data මත setup, timeframe සහ thesis invalid කරන price/close rule එක ලියන්න.
- Entry trigger, stop price සහ structure මත පදනම් වූ realistic target එක exact numbers ලෙස තබන්න.
- Risk per unit, fees/slippage ඇතුළත් total risk per unit සහ maximum quantity ගණනය කර product step එකට round down කරන්න.
- Stop-market ද stop-limit ද තෝරා trigger price, trigger source සහ limit price (අදාළ නම්) කියවන්න. Order preview එකේ direction, quantity සහ prices නැවත බලන්න.
- Attached TP/SL හෝ OCO behavior product එක support කරන්නේද, partial fill එකකදී remaining protection වෙනස් වේද කියවන්න. One-click trading තිබේ නම් accidental submission වැළැක්වීමට එහි state තහවුරු කරන්න.
- Paper trading හෝ non-live worksheet එකක plan එක පළමුව test කරන්න. Screenshot එකේ interface එක blindly copy කර live order එකක් නොතබන්න.
Trade plan එකේ අගයන් හය
Order එකක් තැබීමට පෙර මෙම fields පුරවන්න:
- Setup සහ timeframe.
- Exact entry trigger හෝ entry zone.
- Thesis invalid වන price close හෝ level.
- Stop order type සහ trigger reference.
- Position size සහ maximum account risk.
- Target, partial-exit සහ time-exit rules.
මෙම අගයන් එකිනෙකට ගැළපෙන්නේ නැත්නම් trade එක මඟහැරීම risk-management decision එකකි. Entry පසු plan එක මාරු කරනවා නම් original plan සහ වෙනස් කළ හේතුව journal එකේ දෙකම තබන්න.
Price risk සහ account risk වෙනස්ය
Long trade එකක price risk:
Risk per unit = Entry − Stop
Short trade එකක:
Risk per unit = Stop − Entry
Account risk යනු stop execute වුවහොත් අහිමි වීමට ඉඩ දෙන මුළු මුදලයි. සරල position-size formula එක:
Position size = Account risk ÷ Risk per unit
Entry 100 සහ stop 96 නම් risk per unit = 4. Account risk 40 නම් theoretical size = units 10කි. Fees, slippage, funding හෝ gap risk නිසා realized loss 40ට වැඩි විය හැකි බැවින් මෙය exact guarantee එකක් නොවේ.
Fees පසු maximum account risk නැවත පරීක්ෂා කරන්න
Theoretical quantity එක ලැබුණු පසු මෙම inequality එක true ද බලන්න:
Quantity × (|Entry − Stop| + entry-fee per unit + exit-fee per unit + slippage per unit + funding per unit) + fixed charges ≤ Maximum account risk
සියලු variable inputs එකම quote-currency-per-unit unit එකට පරිවර්තනය කර පසුව quantity එකෙන් ගුණ කරන්න. Fee එක දැනටමත් මුළු order එකේ quote-currency amount එකක් නම් එය නැවත quantity එකෙන් ගුණ නොකර fixed/total term ලෙස තබන්න. True නොවේ නම් quantity එක round down කර සියලු terms නැවත ගණනය කරන්න. Fee schedule, maker/taker status සහ quantity step current product එකෙන් ගන්න. Gap හෝ order-book discontinuity එකක realized fill estimate එකට වඩා නරක විය හැකි නිසා maximum risk එක execution guarantee එකක් නොවේ.
Stop එක තෝරන ක්රම තුනක්
Structure stop — swing level එකට පිටතින්
Long idea එකක් සඳහා relevant swing low හෝ support zone එකට පහළ, short idea එකක් සඳහා swing high හෝ resistance එකට ඉහළ invalidation තෝරයි. Wick ද body close ද invalidation ලෙස භාවිතා කරනවාද කලින් ලියන්න.
Volatility stop — ATR වැනි චලන මිනුමකින්
Recent ATR හෝ median candle range වැනි volatility measure එකක් භාවිතා කර normal price movement එකට ඉඩ දෙයි. ATR multiplier එක universal number එකක් නොවේ; pair සහ timeframe අනුව test කළ යුතුය. Volatility stop එක market thesis එකෙන් ඉතා දුර නම් trade size අඩු කිරීමට හෝ setup එක මඟහැරීමට සිදුවිය හැක.
Time stop — නියමිත කාලයකින් පසු exit වීම
Expected move එක bars හෝ sessions නියමිත ගණනක් තුළ නොසිදුවුණොත් exit කරන rule එකකි. Price stop hit නොවුණත් setup premise කල් ඉකුත් විය හැක. Price stop සහ time stop එකිනෙකට වෙනස් fields දෙකක් ලෙස ලියන්න.
Stop-market සහ stop-limit trade-off එක
Stop-market order එක stop price trigger වූ පසු available market prices වල execute වීමට උත්සාහ කරයි. එය execution speed ප්රමුඛ කරයි, නමුත් high volatility හෝ low liquidity අවස්ථාවක fill price trigger price එකට වඩා අහිතකර විය හැක; මේ වෙනස slippage ය.
Stop-limit order එක stop trigger වූ පසු limit order එකක් order book එකට දමයි. එය acceptable price එක පාලනය කරයි, නමුත් market එක limit එක පසු කර වේගයෙන් ගියොත් order එක partially fill වීමට හෝ කිසිසේත් fill නොවීමට ඉඩ ඇත. Stop hit වීම සහ position close වීම එකම event එකක් නොවන බව තේරුම් ගන්න.
Exchange, spot/futures product සහ order interface අනුව names, trigger sources සහ available order types වෙනස් විය හැක. Order තැබීමට පෙර current product rules කියවන්න; article එකක screenshot එකක් අනුගමනය කර blind execution නොකරන්න.
Gap, flash move, trading halt, platform outage හෝ order-book gap අවස්ථාවක stop-market order එක trigger price ට වඩා බොහෝ අහිතකර මිලක fill විය හැක. Stop-limit order එක trigger වුවත් limit price එකේ liquidity නැත්නම් partially fill වීමට හෝ කිසිසේත් fill නොවීමට ඉඩ ඇත. එබැවින් stop order එකක් maximum loss, fill price හෝ exit එක සහතික නොකරයි; position size සහ contingency plan දෙකම අවශ්යය.
Closed BTCUSDT data එකෙන් stop සහ net R plan එක සම්පූර්ණ කරන්න
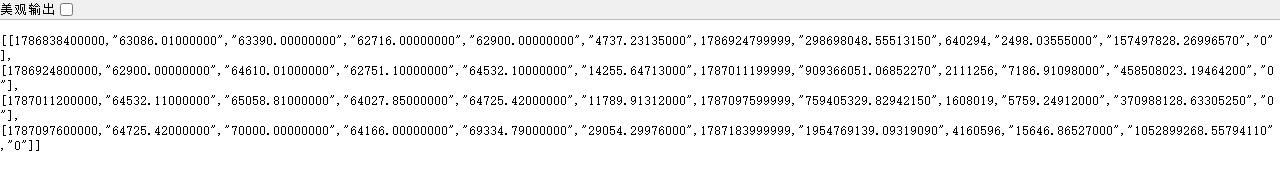
මෙය 2026-08-16T00:00:00+00:00 සිට BTCUSDT 1D closed bars හතර පෙන්වන Binance නිල Data API webpage screenshot එකකි. Plan එක 2026-08-17 daily close පසු පමණක් ලියන නිසා Aug 18–19 bars outcome සඳහා මිස input තෝරාගැනීමට භාවිතා නොකරන්න.
Frozen worksheet rule: Binance Spot BTCUSDT, long idea, 1D timeframe. Two-left/two-right rule යටතේ entryට පෙරම confirm වූ 2026-08-14 low 62,535.24 thesis invalidation ලෙසත්, entryට පෙර confirm වූ 2026-08-09 high 65,474.46 first structure target ලෙසත් තෝරමු. 2026-08-17 close 64,532.10 entry worksheet value එකයි. Actual fill එයට වෙනස් නම් order යැවීමට පෙර සියල්ල නැවත ගණනය කරන්න.
Pivot confirmation එක ලිපියේම නැවත පරීක්ෂා කරන්න:
- Aug 09 high 65,474.46: වම් highs Aug 07 65,390.99 සහ Aug 08 65,192.54; දකුණු highs Aug 10 65,391.14 සහ Aug 11 64,515.43. Candidate එක highs හතරටම වැඩි නිසා 2026-08-11T23:59:59.999+00:00දී pivot high confirmed වේ.
- Aug 14 low 62,535.24: වම් lows Aug 12 63,310.34 සහ Aug 13 62,802.27; දකුණු lows Aug 15 62,920.00 සහ Aug 16 62,716.00. Candidate එක lows හතරටම අඩු නිසා 2026-08-16T23:59:59.999+00:00දී pivot low confirmed වේ.
Pivot දෙකම Aug 17 closeට පෙර confirmed බැවින් entry, stop සහ target inputs තෝරාගැනීමට future bar එකක් භාවිතා කර නැත.
- Entry assumption: marketable entry after Aug 17 close, worksheet fill 64,532.10.
- Protective exit: stop-market, trigger source Last Price, trigger 62,535.24; current venue එවැනි market-style stop එක support නොකරන්නේ නම් blindly stop-limit එකකට මාරු නොවී NO ORDER.
- Target exit: resting limit 65,474.46.
- Current account equity 1,000 USDT, maximum risk 1% = 10 USDT.
- Calculation assumptions, current fee claim නොවේ: entry fee 0.10%, stop-fill fee 0.10%, stop slippage stress entry price එකේ 0.10% per BTC, fixed costs/funding 0.
Loss-side calculation — සියල්ල USDT/BTC unit එකෙන්
- Price risk = 64,532.10 − 62,535.24 = 1,996.86 USDT/BTC.
- Entry fee = 64,532.10 × 0.001 = 64.53210 USDT/BTC.
- Stop-fill fee = 62,535.24 × 0.001 = 62.53524 USDT/BTC.
- Slippage stress = 64,532.10 × 0.001 = 64.53210 USDT/BTC.
- Total planned loss per BTC = 1,996.86 + 64.53210 + 62.53524 + 64.53210 = 2,188.45944 USDT/BTC.
- Raw quantity = 10 ÷ 2,188.45944 = 0.0045694244 BTC.
Binance නිල current BTCUSDT exchangeInfo captured rule values වන tickSize 0.01, stepSize 0.00001, minQty 0.00001 සහ minNotional 5.00 භාවිතා කර quantity එක round down කරමු: floor(0.0045694244 ÷ 0.00001) × 0.00001 = 0.00456 BTC. Rounded planned loss = 0.00456 × 2,188.45944 = 9.9793750 USDT ≤ 10 PASS; notional = 0.00456 × 64,532.10 = 294.266376 USDT, එබැවින් size-relevant captured filters PASS. Filters වෙනස් විය හැකි බැවින් live order එකට පෙර current response නැවත කියවන්න.
Reward-side සහ final verdict
- Gross reward = 65,474.46 − 64,532.10 = 942.36 USDT/BTC.
- Gross R = 942.36 ÷ 1,996.86 = 0.4719R.
- Target fee = 65,474.46 × 0.001 = 65.47446 USDT/BTC; target slippage stress එකත් 65.47446 USDT/BTC ලෙස freeze කරමු.
- Net reward per BTC = 942.36 − 64.53210 − 65.47446 − 65.47446 = 746.87898 USDT/BTC.
- Net R = 746.87898 ÷ 2,188.45944 = 0.3413R; quantity 0.00456 නම් planned net profit 3.4057681 USDT සහ cost-adjusted break-even win rate 1 ÷ (1 + 0.3413) = 74.56% පමණ වේ.
Worksheet එකේ preselected minimum net R 1.50R නම් final decision = NO ORDER. 1.50R ලබාගැනීමට target එක confirmed structure ඉක්මවා අතෙන් දුරට තල්ලු නොකරන්න. Aug 18 bar එකේ H 65,058.81/L 64,027.85 නිසා stop හෝ target touch නොවීය; Aug 19 bar එකේ L 64,166.00 stopට ඉහළ සහ H 70,000.00 targetට ඉහළ බැවින් daily price data එකෙන් target price touched before stop යන්න කියවිය හැක. නමුත් plan එක NO ORDER වූ නිසා realized win එකක් නොලියන්න; OHLC data එක queue position, latency හෝ actual fill තහවුරු නොකරයි.
Execution branches: entry partially fill වුවහොත් filled quantity පමණක් protect කර ඉතිරිය cancel/recalculate කරන්න. Entry price assumption එක වෙනස් වුවහොත්, quantity/filter/Net R නැවත ගණනය නොකර submit කිරීම = NO ORDER. Tick, quantity, minNotional, PERCENT_PRICE_BY_SIDE, available balance හෝ permission එකක් fail නම් NO ORDER. Stop-limit භාවිතා කරන විට trigger වුවත් limit fill නොවිය හැක; gap, flash move, order-book discontinuity හෝ outage එකක realized loss 10 USDT ඉක්මවිය හැක.
Reward-to-risk ratio ගණනය
Long trade එකක planned reward:
Reward per unit = Target − Entry
Reward-to-risk = Reward per unit ÷ Risk per unit
Entry 100, stop 96 සහ target 108 නම් risk = 4, reward = 8 සහ planned reward-to-risk = 2:1 හෝ 2R වේ. Target 2R ලෙස තැබීම පමණක් trade එක හොඳ කරන්නේ නැත. Target එක major resistance එකකට පසු තිබේ නම් price ඒ මට්ටමට ළඟා වීමට පෙර අවහිර විය හැක.
Target එක chart structure, liquidity zone හෝ tested exit rule එකකින් තෝරා පසුව ratio එක acceptable ද බලන්න. කැමති 3R අංකයක් ලබාගැනීමට realistic target එක දුරට තල්ලු නොකරන්න.
Break-even win rate එකේ සීමාව
සෑම win එකක් +2R සහ සෑම loss එකක් −1R නම් costs නොමැති theoretical break-even win rate:
Break-even rate = 1 ÷ (1 + Reward-to-risk)
2R සඳහා 1 ÷ 3 = 33.3% පමණ වේ. නමුත් fees, slippage, partial exits, missed orders සහ losses −1Rට වඩා විශාල වීම actual break-even rate වැඩි කරයි. සෑම trade එකම exact 2R ලබා නොදෙන නිසා planned ratio එකෙන් strategy expectancy තීරණය කරන්න බැහැ.
Expectancy එක realized data වලින් ගණනය කරන්න
Trade sample එකක expectancy:
Expectancy = (Win rate × Average win in R) − (Loss rate × Average loss in R)
Average win සහ loss actual fills, fees සහ partial exits ඇතුළත් realized R වලින් ගන්න. Win rate 40%, average win 1.8R සහ average loss 1R නම් costs පෙර expectancy = 0.4 × 1.8 − 0.6 × 1 = 0.12R per trade. මෙය අධ්යාපනික ගණනයක් පමණි; future result එකක් නොවේ.
Samples සුළු ගණනක expectancy එක අස්ථිරය. Market regimes සහ trades ප්රමාණවත් ගණනක් ඇතුළත් කර confidence ගැන සැලකිලිමත් වන්න.
Planned R සහ realized R වෙනස් වන්නේ ඇයි?
Target එකට පෙර position එකේ කොටසක් close කළොත්, stop එක breakeven වෙත ගෙන ගියොත් හෝ slippage ලැබුණොත් realized R මුල් planned Rට වෙනස් වේ. එක් exit එකකට closed quantity, fill price, fee සහ time සටහන් කර weighted realized result එක ගණනය කරන්න.
“Breakeven stop” එකත් fees සහ slippage පසු සුළු loss එකක් විය හැක. Stop move කිරීමේ rule එක—උදාහරණයක් ලෙස price 1R ගිය පසුද, structure confirm වූ පසුද—entry ට පෙර ලියන්න. Price stop අසලට ආ විට fear මත stop එක දුරට ගෙන යාම initial account risk වැඩි කරයි.
Partial exit එකක් R වලින් ගණනය කරන්න
Position එකේ 50% +1Rදී close කර, ඉතිරි 50% +2Rදී close කළොත් fees පෙර realized result:
0.5 × 1R + 0.5 × 2R = 1.5R
Headline target +2R වුවත් actual trade +1.5Rකි. ඉතිරි කොටස breakeven stop එකෙන් exit වුණොත් result +0.5R පමණි. Exit-by-exit accounting නොමැතිනම් strategy එකේ average win වැඩි ලෙස පෙනිය හැක.
Portfolio risk සහ correlated trades
Trade එකකට 1% risk තැබීමෙන් positions පහක් එකම market direction එකට strongly correlated නම් total risk ස්වයංක්රීයව 1% නොවේ. BTC පහළ යාමෙන් එකවර බලපාන altcoin long positions කිහිපයක් combined exposure වැඩි කරයි. Open trades වල total planned loss සහ shared risk factor එක සටහන් කරන්න.
Leverage position size එකේ notional exposure වැඩි කරන අතර liquidation risk ද එක් කරයි. Stop order එක liquidation price ට පසු තිබේ නම් stop plan එක practically ආරක්ෂාවක් නොදෙයි. Product-specific margin rules නොතේරේ නම් leverage භාවිතා නොකිරීම වඩා සුරක්ෂිතය.
Trade පසු review එක
Journal එකේ planned entry/stop/target screenshot එකත් actual fills screenshot එකත් වෙනම තබන්න. මෙම fields ගණනය කරන්න:
- planned R සහ realized R
- slippage සහ total fees
- maximum favorable/adverse excursion
- stop move කළාද සහ rule එකට ගැළපුණාද
- exit reason: stop, target, partial, time stop හෝ manual
Trade එක profit ද loss ද යන්න පමණක් නොව plan එක ක්රියාත්මක කළාද බලන්න. Rule එක වෙනස් කිරීමට අවශ්ය නම් එක trade එකකින් නොව samples කාණ්ඩයක review එකකදී කරන්න.
මූලාශ්ර: Binance Academy — Risk Management, Binance Academy — Stop-Limit Order, Binance Academy — Exit Strategies, TradingView — How to place an order. ඉහළ රූපය TradingView නිල Help Center පිටුවේ සැබෑ webpage capture එකකි. Stop order එකක් exact loss amount හෝ execution price එකක් සහතික නොකරයි.